Financer un terrain à développer à Saint-Donat : guide pour acheteurs et investisseurs
Oct 14, 2026 · @Chantale Dallaire
Financer un terrain vacant sans services est plus exigeant que financer une maison : le prêteur n’a ni bâtiment ni revenus comme garantie, seulement la valeur du sol et la capacité de l’emprunteur. Les exigences varient beaucoup d’une institution à l’autre, et ce guide donne des repères généraux à valider auprès des prêteurs.
Il s’adresse aux acheteurs du terrain de 626 696 pi² (environ 58 200 m²) du chemin du Lac-Baribeau à Saint-Donat situé dans la zone VD-13, qui permet l’unifamiliale isolée et jumelée (en projet intégré d’habitation), la foresterie et la conservation.
Voir la fiche complète sur Royal Lepage.
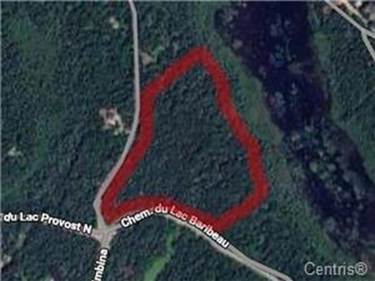
Vue aérienne du terrain (contour rouge), chemin du Lac-Baribeau. Source : Centris.
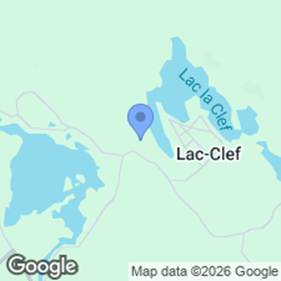
Emplacement du terrain, près du Lac la Clef.
Trois questions orientent le choix du financement
- L’acheteur veut-il construire pour lui-même, lotir pour revendre ou détenir en investissement?
- Quelle part du projet peut être financée par ses propres capitaux ou d’autres actifs?
- Quels renseignements sur la faisabilité (lotissement, sol, services) sont déjà confirmés?
Financer l’achat du terrain
Les prêteurs traditionnels exigent généralement une mise de fonds nettement plus élevée que pour une maison, souvent de l’ordre de 35 % à 50 % du prix, selon le prêteur et le profil de l’emprunteur. À titre indicatif seulement, cela représente environ 202 000 $ à 289 000 $ sur un prix de 577 000 $. Ce terrain n’est pas desservi (ni égout ni aqueduc), ce qui peut durcir davantage les conditions.
| Option | Fonctionnement | Avantages | Limites |
| Prêt sur terrain vacant (banque, caisse) | Hypothèque avec mise de fonds élevée et amortissement souvent plus court. | Taux et conditions les plus avantageux. | Critères stricts, appui sur la capacité de remboursement personnelle. |
| Garantie additionnelle | Une autre propriété de l’acheteur garantit une partie du prêt. | Réduit la mise de fonds en argent comptant. | Met un autre bien en jeu. |
| Prêteur alternatif ou institutionnel | Évaluation plus axée sur le projet et le terrain. | Plus de souplesse sur le profil. | Taux et frais généralement plus élevés. |
| Prêteur privé | Prêt à court terme, souvent en 1er rang. | Décision rapide, flexibilité. | Coût élevé, doit être pensé comme un financement transitoire avec sortie prévue. |
| Prêt du vendeur (balance de vente) | Le vendeur finance une partie du prix. | Peut combler l’écart de mise de fonds. | Dépend de l’accord du vendeur et du prêteur principal. |
Financer la construction et le développement
Le financement de la construction se négocie en général séparément de celui du terrain, et le terrain sert alors de garantie ou d’apport.
- Prêt de construction à déboursés progressifs. Le prêteur verse les fonds par étapes, après inspection de l’avancement des travaux. Il demande habituellement les plans, un budget détaillé, les permis et un entrepreneur qualifié. L’emprunteur paie des intérêts sur les sommes déboursées seulement.
- Autoconstruction. Plusieurs prêteurs la refusent ou la limitent. Un acheteur qui voudrait bâtir lui-même doit le dire dès le départ.
- Financement de lotissement. Pour un projet de plusieurs lots, certains prêteurs financent les travaux (chemin, services) avec remboursement à même la vente des lots. Ce type de prêt dépend fortement de l’expérience du promoteur et de la preuve de demande.
- Projet intégré d’habitation ou de mini-maisons. La grille de zonage VD-13 coche ces deux usages. Les prêteurs examineront le règlement de zonage (section 14.1.1) et le PIIA avant de s’engager, surtout pour les mini-maisons, qui sont moins courantes dans les critères de crédit.
Sans réseau d’égout ni d’aqueduc, le prêteur voudra savoir comment chaque unité sera alimentée en eau et traitée en eaux usées : puits et installation septique par lot, ou système commun. La note 8.1 de la grille renvoie aux règles sur les nouveaux réseaux, à confirmer auprès de la municipalité.
Ce que les prêteurs voudront voir
Un dossier complet accélère la décision et améliore les conditions. Les éléments suivants reviennent le plus souvent :
- États financiers, avis de cotisation et bilan personnel ou d’entreprise de l’emprunteur.
- Preuve de la mise de fonds et de sa provenance.
- Description du projet : usage visé, nombre d’unités, échéancier, stratégie de sortie (revente, location, occupation).
- Budget détaillé (acquisition, lotissement, services, construction, imprévus, frais financiers).
- Confirmation de la municipalité sur le zonage VD-13, le PIIA, l’ouverture de rue et les services.
- Évaluation du terrain par un évaluateur agréé, idéalement selon l’usage projeté.
- Certificat de localisation, bornage ou plan d’arpenteur-géomètre.
- Étude de sol et de percolation, validation des milieux humides et cours d’eau.
- Confirmation d’Hydro-Québec pour le raccordement (l’annonce indique que l’électricité est rendue au terrain « selon le schéma » d’Hydro-Québec).
- Expérience pertinente de l’emprunteur ou de son équipe, avec projets antérieurs s’il y en a.
Les prêteurs vont s’appuyer sur leur propre évaluation qui s’expliquera par le potentiel de développement.
Réduire le risque et améliorer l’admissibilité
- Offre conditionnelle à l’obtention du financement, à la confirmation de la faisabilité du projet auprès de la municipalité ou à l’approbation du lotissement.
- Achat en partenariat. Réunir un investisseur, un constructeur et un apporteur de capital répartit la mise de fonds et rassure le prêteur sur l’expérience.
- Acquisition en deux temps. Si une division en parcelles est possible (à vérifier sur le plan cadastral et auprès de la municipalité, y compris la contribution pour fins de parcs), le financement d’une première portion peut être plus facile.
- Période de vérification prolongée. Obtenir assez de temps pour les études de sol, l’arpentage et les réponses de la municipalité avant de lever les conditions.
Prochaines étapes de l’acheteur
- Préciser le projet : construire, lotir ou détenir.
- Évaluer la mise de fonds disponible et les autres actifs pouvant servir de garantie.
- Rencontrer la municipalité et rassembler les validations de faisabilité.
- Faire comparer plusieurs prêteurs (institutionnels, alternatifs, privés) par un courtier hypothécaire, qui présente le dossier de façon à répondre à leurs critères.
- Déposer une offre conditionnelle au financement et aux validations, avec un délai réaliste.
Un projet de terrain à financer?
Communiquez avec Chantale Dallaire, courtier immobilier et courtier hypothécaire, pour discuter de votre projet et comparer les options de financement.
Mise en garde. Ce guide donne des repères généraux et ne constitue ni un conseil financier ni une promesse de financement. Les mises de fonds, les taux, les frais et les critères varient selon le prêteur, le profil de l’emprunteur et le marché, et doivent être confirmés avant de s’engager. Les chiffres du terrain proviennent de la fiche Centris no 27846209 et de la grille VD-13 de la municipalité de Saint-Donat; l’acheteur doit valider l’ensemble auprès des autorités compétentes.
Chantale Dallaire
Courtier immobilier agréé DA, résidentiel et commercial
Royal Lepage Triomphe
Courtier hypothécaire, résidentiel et commercial
Centres Hypothécaires Dominion – National. Équipe Xperto
📲 (514) 389-2992 (textos 24/7)